
De 5 Grootste Voordelen van een Wereldwijd Indexfonds
Beleggen wordt op internet vaak veel te ingewikkeld gemaakt. Van exotische ETF’s tot allerlei knallende aandelen, je ziet het allemaal voorbij komen. Vaak hebben deze zaken met elkaar gemeen dat ze veel tijd, stress en uiteindelijk geld kosten. De oplossing? Een wereldwijd indexfonds.
Wat is een Wereldwijd Indexfonds?
Een wereldwijd indexfonds is een financieel product waarmee je in één keer de aandelen koopt van duizenden bedrijven. Je koopt dus eigenlijk van elk bedrijf een heel klein stukje.
Op deze manier kun je elke maand een bedrag inleggen en zo steeds opnieuw deze duizenden bedrijven kopen. Je volgt hiermee de markt en dat maakt het een vorm van passief beleggen.
Zo’n wereldwijd indexfonds kun je bij sommige aanbieders kopen als ETF en bij andere aanbieders als indexfonds. De verschillen zijn klein en in dit artikel bedoel ik in principe beide vormen. Dit is een voorbeeld van zo’n ETF.
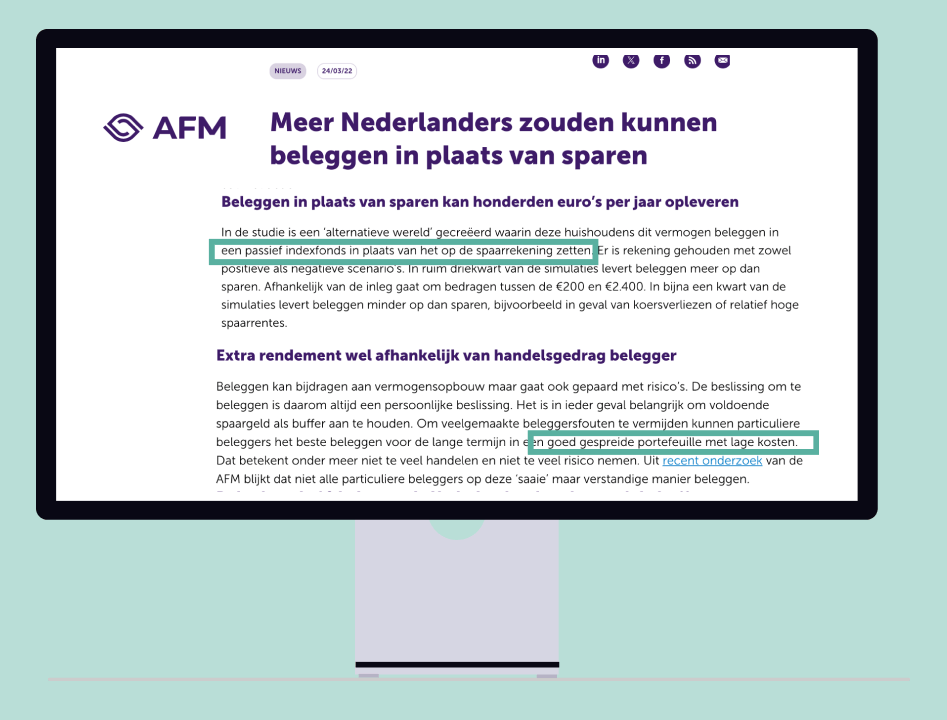
Voordeel 1: Je spreidt over duizenden bedrijven
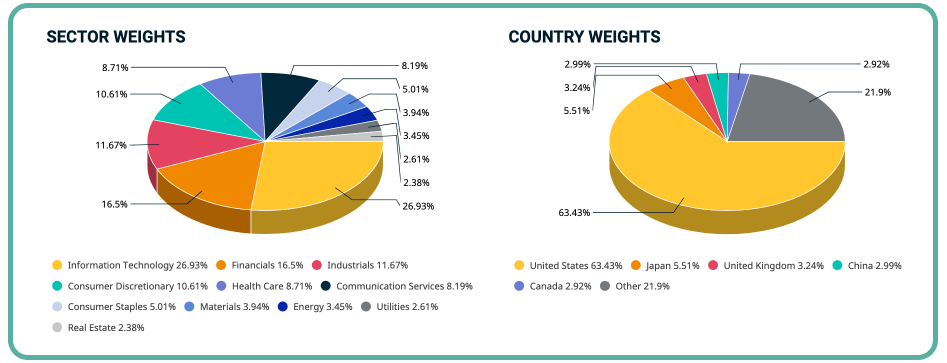
Zo’n wereldwijd indexfonds is een ideale manier om te spreiden over duizenden bedrijven. Maar dat niet alleen, deze bedrijven komen ook uit verschillende sectoren en uit zowel ontwikkelde als opkomende landen.
Je gokt dus niet op het feit dat Amerika het beter blijft doen dan de rest van de wereld. Of dat tech-aandelen beter gaan presteren dan andere sectoren. Je volgt simpelweg de gehele markt en daarmee de algehele groei van de wereldeconomie.
Daarnaast beperk je je risico. Bij losse aandelen kan het prima voorkomen dat een bedrijf failliet gaat. Je aandeel wordt dan waardeloos. Bij een wereldwijd indexfonds is dat minder een probleem, omdat zo’n bedrijf simpelweg het fonds verlaat en het verlies wordt opgevangen door de rest.
Je hoort vaker dat je met beleggen je inleg kunt verliezen. Bij losse aandelen is dat een reëel risico. Maar bij een wereldwijd indexfonds is dat risico veel kleiner. Ja, er komt waarschijnlijk weer eens een grote crisis waarin de markt bijvoorbeeld met 50% daalt. Maar de kans dat elk bedrijf wereldwijd niets meer waard wordt, is extreem klein. Dan is er waarschijnlijk iets veel groters aan de hand.
Voordeel 2: Passief beleggen verslaat actief beleggen
Passief beleggen betekent dat je steeds hetzelfde koopt, zonder ernaar om te kijken. In dit geval koop je elke maand, vaak voor een vast bedrag, een wereldwijd indexfonds. Je doet geen analyse en je gokt niet op welke aandelen het goed gaan doen.
Het is zelfs wetenschappelijk bewezen dat vrijwel niemand met actief beleggen op de lange termijn, denk aan 15 jaar of meer, consequent de markt kan verslaan. En dat ging om professionele handelaars. Bedenk je dan eens hoe klein de kans is dat het jou wel gaat lukken. Inderdaad, heel klein. Passief beleggen is de oplossing.
Voordeel 3: De kosten zijn extreem laag
Kosten hebben een enorme impact op je rendement. Je wilt de jaarlijkse kosten dus zo laag mogelijk houden, want anders betekent dat simpelweg dat je minder rendement overhoudt. En omdat de belasting op vermogen al hoog genoeg is, houden we de kosten natuurlijk het liefst lekker laag.
Je bent zelf vrij om een aanbieder te kiezen die deze kosten laag houdt. Passieve wereldwijde indexfondsen zijn vaak scherp geprijsd, met geen of lage aankoopkosten en lage doorlopende kosten.
Zeker als je dit vergelijkt met bijvoorbeeld een vermogensbeheerder. Dit is iemand die handelt in losse aandelen met het vermogen van klanten. Vaak doen de rendementen, zeker op de lange termijn, onder voor de markt. En de kosten zijn dan meestal dubbel of zelfs driedubbel zo hoog als bij een simpel, passief wereldwijd indexfonds.
Voordeel 4: Geen kennis of tijd nodig
Ergens vind ik dit misschien wel het grootste voordeel. Een wereldwijd indexfonds is voor iedereen toegankelijk. Of je nu veel of weinig weet, een klein of groot vermogen hebt of net begint met beleggen, het blijft een interessante basis voor elk portfolio.
De meestvoorkomende strategie is simpel. Elke maand, vaak nadat je salaris is gestort, koop je automatisch een wereldwijd indexfonds. Doe je dit jarenlang, dan bouw je vanzelf een mooi vermogen op.
Belangrijk hierin is dat de markt fluctueert en ook kan dalen. Daarom houd je altijd een lange termijn aan. Denk aan minimaal 10 tot 15 jaar.
Het voordeel van maandelijks inleggen is dat het verder geen tijd kost. Tijd die je dus kunt besteden aan de leukere dingen in het leven. Of bijvoorbeeld kunt gebruiken om meer geld te verdienen.
Voordeel 5: Je hoeft de markt niet te timen
Weet jij of de markt gaat stijgen of dalen? Heb je enig idee wanneer de markt een nieuw hoogtepunt bereikt of juist compleet in elkaar zakt?
Nope. Niemand weet dat. Zelfs professionals niet.
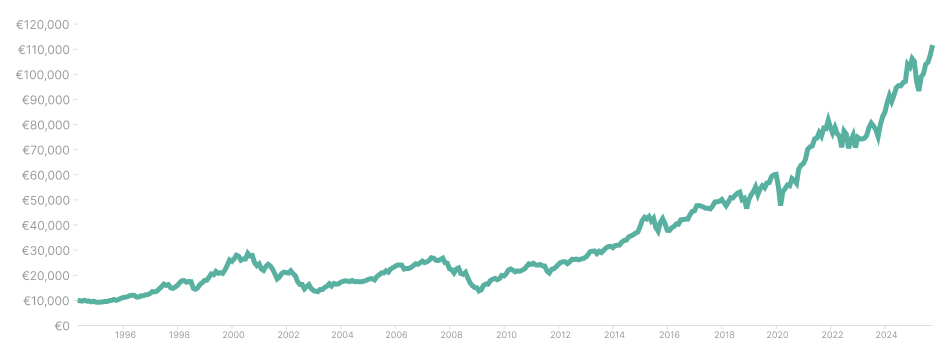
Met een wereldwijd indexfonds volg je simpelweg de markt. Daalt de markt? Geen probleem. Dat betekent dat jouw maandelijkse inleg ervoor zorgt dat je meer fondsen kunt aankopen.
Daarom beleg je altijd voor de lange termijn. Dan zijn dalingen geen bedreiging, maar juist kansen om je portfolio verder te laten groeien.
Hoe begin je met beleggen?
Beleg alleen met geld dat je voor langere tijd kunt missen. Zorg eerst voor een buffer voor noodgevallen en beleg nooit met geld dat je binnen een paar jaar nodig hebt, bijvoorbeeld voor een huis.
Benieuwd wat een wereldwijd indexfonds voor jou kan opleveren? Reken voor jezelf eens door wat een maandelijkse inleg kan betekenen over 10, 20 of 30 jaar. Zeker als je daarbij je bestaande pensioenpotjes meeneemt in je plan.
En onthoud: hoe langer je wacht, hoe korter je horizon wordt. Je hoeft echt niet groot te beginnen. Een kleine inleg is perfect om gevoel te krijgen bij beleggen. Eén ding is zeker: op je spaarrekening groeit je vermogen niet met de huidige inflatie.
Liever wat hulp voordat je begint? In het programma Fix je Vermogen laat ik je stap-voor-stap zien hoe je begint met beleggen. Meer informatie vind je hier.
Dit artikel bevat geen financieel advies. Ook kunnen er mogelijk affiliate links in staan. Dit betekent dat ik een kleine commissie krijg als jij op zo’n link klikt, iets koopt of downloadt. Jij betaalt hiervoor niets extra en je ondersteunt Levensgeld om gratis content te blijven maken.